Domain möbelproduktion.de kaufen?
Wir ziehen mit dem Projekt
möbelproduktion.de um.
Sind Sie am Kauf der Domain
möbelproduktion.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain möbelproduktion.de kaufen?
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **


Ähnliche Suchbegriffe für Konzernabschluss
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
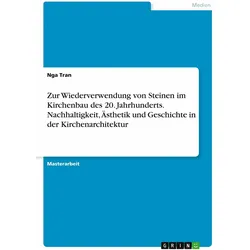
Zur Wiederverwendung von Steinen im Kirchenbau des 20. Jahrhunderts. Nachhaltigkeit, Ästhetik u, Fachbücher von Nga TranMasterarbeit aus dem Jahr 2010 im Fachbereich Kunst - Architektur, Baugeschichte, Denkmalpflege, Note: 1,0, Heinrich-Heine-Universität Düsseldorf (Seminar für Kunstgeschichte), Sprache: Deutsch. Diese Masterarbeit bietet eine umfassende Untersuchung der Praktiken und philosophischen Überlegungen hinter der Wiederverwendung von Baumaterialien, insbesondere Steinen, im Kontext kirchlicher Bauvorhaben des vergangenen Jahrhunderts. Im Fokus steht dabei nicht nur die materielle Dimension dieser Praxis, sondern auch deren ästhetische, ökologische und historische Bedeutungen. Anhand von Bauwerken bedeutender Architekten wie Rudolf Schwarz und Dominikus Böhm, die massgeblich zur Prägung der kirchlichen Architekturlandschaft in Deutschland beigetragen haben, wird detailliert aufgezeigt, wie Natur-, Ziegel- und Trümmersteine nicht nur als physische Baustoffe, sondern auch als Träger von Erinnerungen, Traditionen und kultureller Identität fungieren. Die Arbeit beleuchtet die verschiedenen Motive - von ökonomischer Notwendigkeit über ökologische Nachhaltigkeit bis hin zu ästhetischer Wertschätzung -, die zur Entscheidung der Wiederverwendung führten. Besonderes Augenmerk liegt auf der symbolischen und semantischen Aufladung der verwendeten Materialien, die durch ihre Herkunft und Geschichte eine zusätzliche Dimension in die architektonische Gestaltung einbringen. Die Arbeit stellt dar, wie diese Steine zu einem lebendigen Teil der Kirchenarchitektur werden, indem sie Geschichten von Zerstörung und Wiederaufbau, von Vergänglichkeit und Dauerhaftigkeit erzählen. Durch die detaillierte Analyse ausgewählter Kirchenbauten und die Einbettung in den breiteren Kontext der Materialikonologie bietet die Arbeit tiefe Einblicke in die komplexen Beziehungen zwischen Materialität, Gedächtnis und Sakralität im 20. Jahrhundert. Die sorgfältige Untersuchung der technischen, ästhetischen und symbolischen Aspekte der Steinverwendung im Kirchenbau offenbart, wie aus Trümmern und Ruinen Orte entstehen.37,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Wandspiegel Funktionalität trifft DesignModerner Wandspiegel mit Metallrahmen – in Gold oder Silber – stilvoll und vielseitig. Dieser moderne Wandspiegel überzeugt durch seine organische Form und hochwertige Verarbeitung. Der edle Metallrahmen ist in goldfarben oder silberfarben beschichtet erh69,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
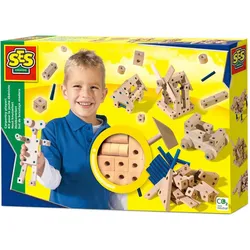
Ses SES-Holz-Handwerk-KitHolzkonstruktionsset von SES. Baue Holzfahrzeuge oder andere Figuren mit diesem Konstruktionsset von SES. Du brauchst dazu keine Nägel, sondern nur die blauen Verbindungsstücke. Du kannst immer wieder neu zusammenstecken.28,41 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
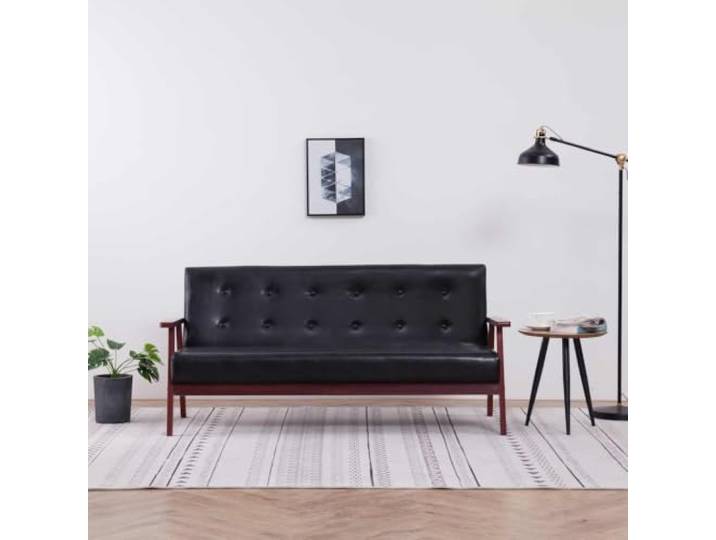
HEFZGDB 3-Sitzer Sofa Schwarz Kunstleder Retro Design Wohnzimmer Couch mit Holzrahmen und Polsterkissen für Langlebigkeit Stabilität KomfortHEFZGDB 3-Sitzer Sofa Schwarz Kunstleder Retro Design Wohnzimmer Couch mit Holzrahmen und Polsterkissen für Langlebigkeit Stabilität Komfort. Das Sofa überzeugt mit einem zeitlosen Retro-Design, das Ihrem Wohnzimmer einen einzigartigen Charakter verleiht und zum gemütlichen Lesen oder Entspannen einlädt. Die hochwertige Kunstleder-Oberfläche ist besonders langlebig und schmutzabweisend, sodass sich Flecken mühelos mit einem feuchten Tuch entfernen lassen. Mit seiner eleganten, glatten Oberfläche imitiert das Kunstleder die ansprechende Optik von Echtleder, ohne dabei den gleichen Pflegeaufwand zu erfordern. Der stabile Holzrahmen sorgt für eine robuste und sichere Konstruktion, die auch bei regelmäßiger Nutzung dauerhaft in Form bleibt. Die großzügige Sitzfläche und die weich gepolsterten Kissen bieten hervorragenden Sitzkomfort für entspannte Stunden auf dem Sofa. Farbe:Schwarz347,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **


Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Der Konzernabschluss, Fachbücher von Johannes WirthSchritt für Schritt durch das Thema: von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. In der 14. Auflage: aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen, einschliesslich der Konsolidierungseffekte aus IFRS 15 und 16. Neu: mit Organisationstipps für das Konzernrechnungswesen, weiteren Praxishinweisen und vielen neuen Beispielen.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zur Wiederverwendung von Steinen im Kirchenbau des 20. Jahrhunderts. Nachhaltigkeit, Ästhetik u, Fachbücher von Nga TranMasterarbeit aus dem Jahr 2010 im Fachbereich Kunst - Architektur, Baugeschichte, Denkmalpflege, Note: 1,0, Heinrich-Heine-Universität Düsseldorf (Seminar für Kunstgeschichte), Sprache: Deutsch. Diese Masterarbeit bietet eine umfassende Untersuchung der Praktiken und philosophischen Überlegungen hinter der Wiederverwendung von Baumaterialien, insbesondere Steinen, im Kontext kirchlicher Bauvorhaben des vergangenen Jahrhunderts. Im Fokus steht dabei nicht nur die materielle Dimension dieser Praxis, sondern auch deren ästhetische, ökologische und historische Bedeutungen. Anhand von Bauwerken bedeutender Architekten wie Rudolf Schwarz und Dominikus Böhm, die massgeblich zur Prägung der kirchlichen Architekturlandschaft in Deutschland beigetragen haben, wird detailliert aufgezeigt, wie Natur-, Ziegel- und Trümmersteine nicht nur als physische Baustoffe, sondern auch als Träger von Erinnerungen, Traditionen und kultureller Identität fungieren. Die Arbeit beleuchtet die verschiedenen Motive - von ökonomischer Notwendigkeit über ökologische Nachhaltigkeit bis hin zu ästhetischer Wertschätzung -, die zur Entscheidung der Wiederverwendung führten. Besonderes Augenmerk liegt auf der symbolischen und semantischen Aufladung der verwendeten Materialien, die durch ihre Herkunft und Geschichte eine zusätzliche Dimension in die architektonische Gestaltung einbringen. Die Arbeit stellt dar, wie diese Steine zu einem lebendigen Teil der Kirchenarchitektur werden, indem sie Geschichten von Zerstörung und Wiederaufbau, von Vergänglichkeit und Dauerhaftigkeit erzählen. Durch die detaillierte Analyse ausgewählter Kirchenbauten und die Einbettung in den breiteren Kontext der Materialikonologie bietet die Arbeit tiefe Einblicke in die komplexen Beziehungen zwischen Materialität, Gedächtnis und Sakralität im 20. Jahrhundert. Die sorgfältige Untersuchung der technischen, ästhetischen und symbolischen Aspekte der Steinverwendung im Kirchenbau offenbart, wie aus Trümmern und Ruinen Orte entstehen.37,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Wandspiegel Funktionalität trifft DesignModerner Wandspiegel mit Metallrahmen – in Gold oder Silber – stilvoll und vielseitig. Dieser moderne Wandspiegel überzeugt durch seine organische Form und hochwertige Verarbeitung. Der edle Metallrahmen ist in goldfarben oder silberfarben beschichtet erh69,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
Ähnliche Suchbegriffe für Konzernabschluss
-
Ses SES-Holz-Handwerk-KitHolzkonstruktionsset von SES. Baue Holzfahrzeuge oder andere Figuren mit diesem Konstruktionsset von SES. Du brauchst dazu keine Nägel, sondern nur die blauen Verbindungsstücke. Du kannst immer wieder neu zusammenstecken.28,41 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
HEFZGDB 3-Sitzer Sofa Schwarz Kunstleder Retro Design Wohnzimmer Couch mit Holzrahmen und Polsterkissen für Langlebigkeit Stabilität KomfortHEFZGDB 3-Sitzer Sofa Schwarz Kunstleder Retro Design Wohnzimmer Couch mit Holzrahmen und Polsterkissen für Langlebigkeit Stabilität Komfort. Das Sofa überzeugt mit einem zeitlosen Retro-Design, das Ihrem Wohnzimmer einen einzigartigen Charakter verleiht und zum gemütlichen Lesen oder Entspannen einlädt. Die hochwertige Kunstleder-Oberfläche ist besonders langlebig und schmutzabweisend, sodass sich Flecken mühelos mit einem feuchten Tuch entfernen lassen. Mit seiner eleganten, glatten Oberfläche imitiert das Kunstleder die ansprechende Optik von Echtleder, ohne dabei den gleichen Pflegeaufwand zu erfordern. Der stabile Holzrahmen sorgt für eine robuste und sichere Konstruktion, die auch bei regelmäßiger Nutzung dauerhaft in Form bleibt. Die großzügige Sitzfläche und die weich gepolsterten Kissen bieten hervorragenden Sitzkomfort für entspannte Stunden auf dem Sofa. Farbe:Schwarz347,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HEFZGDB 6 Esszimmerstühle Weiß Kunstleder Antik-Design mit Massivholzbeinen und ergonomischer Sitzfläche für Komfort und Langlebigkeit im EssbereichHEFZGDB 6 Esszimmerstühle Weiß Kunstleder Antik-Design mit Massivholzbeinen und ergonomischer Sitzfläche für Komfort und Langlebigkeit im Essbereich. Ergonomisch geformte Sitzflächen und Rückenlehnen bieten lang anhaltenden Sitzkomfort für Mahlzeiten oder Gespräche. Die robusten Massivholzbeine mit dunkler Lackierung und abgerundeten Ecken sorgen für Stabilität und eine sichere Handhabung. Die pflegeleichten Oberflächen aus strapazierfähigem Kunstleder lassen sich schnell und unkompliziert reinigen. Das zeitlose Antik-Design in Weiß verleiht Ihrem Essbereich einen eleganten und geschmackvollen Akzent. Jeder Stuhl ist für eine maximale Belastung von 110 kg ausgelegt und bietet zuverlässige Stabilität im täglichen Gebrauch. Farbe:Weiß717,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dusemond, Michael: Der KonzernabschlussDer Konzernabschluss , Schritt für Schritt durch das Thema : von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. Neu in der 14. Auflage : Aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen Erweiterung der Ausführungen zu End- und Übergangskonsolidierung sowie zur Intercompany-Abstimmung Zwischenergebniseliminierung und Währungsumrechnung nach DRS 25 Neue Buchungsbeispiele zu Schuldenkonsolidierung mit Fremdwährungsbezug und Quotenkonsolidierung inkl. joint operations nach IFRS 11 Inkl. DRS 21 bis 25 sowie E-DRS 34 und 35 Mit zusätzlichen Schwerpunkten auf fundierter Praxiserfahrung und IT-seitiger Umsetzung Organisationstipps für das Konzernrechnungswesen, weitere Praxishinweise und viele neue Beispiele Mit Downloadmaterial auf myBook+. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Erscheinungsjahr: 20181119, Produktform: Kartoniert, Autoren: Dusemond, Michael~Küting, Peter~Wirth, Johannes, Auflage: 18014, Auflage/Ausgabe: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Seitenzahl/Blattzahl: 839, Keyword: Bilanz; Bilanzierung; Einzelabschluss; Konsolidierung; Rechnungslegung; Segmentbericht; Segmentberichterstattung; Weber, Fachschema: Analyse / Bilanzanalyse~Bilanzanalyse~Generally Accepted Accounting Principles - US-GAAP ~Rechnungslegung (USA)~US-GAAP~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International (Wirtschaft)~Abschluss (Buchführung) / Konzernabschluss~Konzernabschluss~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Internationale Wirtschaft, Internationales Management~Makroökonomie, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 246, Breite: 190, Höhe: 50, Gewicht: 1564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791032238 9783791029887 9783791027364 9783791025148 9783791023977, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 139555059,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
-
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.